Domain datendigitalisierung.de kaufen?
Wir ziehen mit dem Projekt
datendigitalisierung.de um.
Sind Sie am Kauf der Domain
datendigitalisierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain datendigitalisierung.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
CLICKFREE ULTRA 4in1 USB-Stick 128GB zur Speicherung & AI-Digitalisierung inkl. AufbewahrungUSB-Stick zur Speicherung & AI-Digitalisierung von Fotos und Videos Der Clickfree ULTRA + ist die einfache und intelligente Lösung für mehr Speicherplatz für mobile Endgeräte. Der universelle USB-Stick verfügt über 4 Anschlüsse, so dass du die Kapazität jedes Geräts problemlos erweitern kannst und mehr Fotos und Videos auf dein Telefon, Tablet oder den Computer passen, ohne dass du dir Sorgen machen musst, dass der Speicherplatz ausgeht. Übertrage Foto- und Videodateien ganz einfach über den Clickfree ULTRA + auf andere Geräte. Was erhalte ich? USB-Stick Handbuch Aufbewahrungstasche Auf einen Blick USB-Stick mit einer Speicherkapazität von 128 GB Steuerung über Clickfree-Plus-App (in jedem Appstore verfügbar zum Downloaden) 4 Anschlüsse (Lightning, Micro-USB, USB-A, USB-C) kompatibel mit Android, IOS, Windows, MAC zur Speicherung und AI-Digitalisierung von Fotos & Videos Schwarz-Weiß Fotos lassen sich in farbige Fotos umwandeln Maße 7,62 x 7,62 x 1,02 cm Gewicht ca. 85 g Materialien ABS-Kunststoff, Kupfer, Edelstahl99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
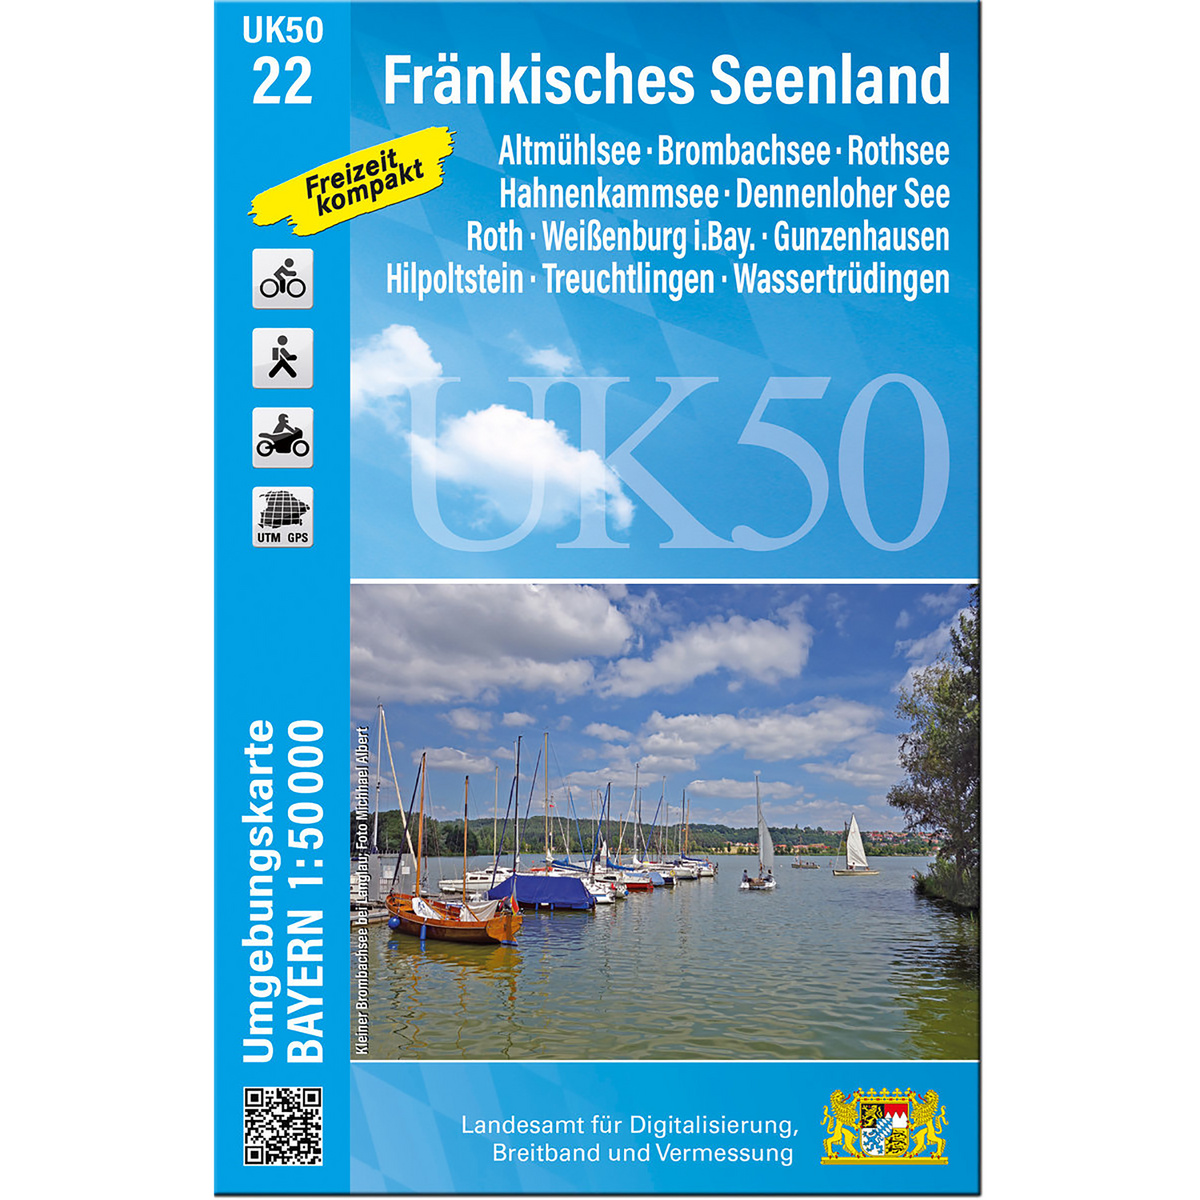
Landesamt Digitalisierung, Breitband, Vermessung UK 50-22 Fränkisches Seenland Topografische Karten blauFränkisches Seenland mit Altmühlsee, Brombachsee, Rothsee, Hahnenkammsee, Dennenloher See, Roth, Weißenburg i.Bay., Gunzenhausen, Hilpoltstein, Treuchtlingen und Wassertrüdingen8,70 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
MEDX5 LTE-IoT Datenmanagement Paket (8 Jahres Lizenz!) DefibrillatorSichern Sie die Einsatzbereitschaft Ihres Defibrillators und sparen Sie dabei bares Geld - von Anfang an! Mit dem myPRIMEDIC Connect Datenpaket entfällt der regelmäßige, manuelle Kontrollaufwand. Ihr Gerät überwacht sich rund um die Uhr selbst und meldet seinen Zustand automatisch an die zentrale Verwaltungsplattform myPRIMEDIC Control. Das gibt Ihnen sofortige Sicherheit, reduziert Ihre Betriebskosten und sorgt dafür, dass Ihr Laien- Defibrillator im Ernstfall zu 100 % bereit ist. Ihre Vorteile: Sofort sparen und maximal sicher sein Geld sparen durch reduzierten Aufwand: Die automatische 24/7-Fernüberwachung ersetzt die zeitaufwändigen, manuellen Kontrollen. Sie oder Ihre Mitarbeiter müssen nicht mehr persönlich den Status von Batterie und Elektroden prüfen. Das spart wertvolle Arbeitszeit und somit Kosten - schon ab dem ersten Tag. Maximale Sicherheit ohne Aufwand: Das System prüft sich 365 Tage im Jahr selbst. Bei einer Störung oder niedrigem Batteriestand erhalten Sie sofort eine Benachrichtigung. So ist der Defibrillator garantiert immer einsatzbereit, wenn er gebraucht wird. Zukunftssicher und gesetzeskonform: Mit diesem Paket erfüllen Sie schon heute die ab 2027 geltende Medizinprodukte- Betreiberverordnung (MPBetreibV), die eine Fernüberwachung für Defibrillatoren vorschreibt. Sie investieren also nicht nur in heutige, sondern auch in zukünftige Sicherheit. Unsere Em219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDX5 LTE-IoT Datenmanagement Paket (8 Jahres Lizenz!) Defibrillator 1-50158Sichern Sie die Einsatzbereitschaft Ihres Defibrillators und sparen Sie dabei bares Geld – von Anfang an! Mit dem myPRIMEDIC Connect Datenpaket entfällt der regelmäßige, manuelle Kontrollaufwand. Ihr Gerät überwacht sich rund um die Uhr selbst und meldet seinen Zustand automatisch an die zentrale Verwaltungsplattform myPRIMEDIC Control. Das gibt Ihnen sofortige Sicherheit, reduziert Ihre Betriebskosten und sorgt dafür, dass Ihr Laien- Defibrillator im Ernstfall zu 100 % bereit ist. Ihre Vorteile: Sofort sparen und maximal sicher sein Geld sparen durch reduzierten Aufwand: Die automatische 24/7-Fernüberwachung ersetzt die zeitaufwändigen, manuellen Kontrollen. Sie oder Ihre Mitarbeiter müssen nicht mehr persönlich den Status von Batterie und Elektroden prüfen. Das spart wertvolle Arbeitszeit und somit Kosten – schon ab dem ersten Tag. Maximale Sicherheit ohne Aufwand: Das System prüft sich 365 Tage im Jahr selbst. Bei einer Störung oder niedrigem Batteriestand erhalten Sie sofort eine Benachrichtigung. So ist der Defibrillator garantiert immer einsatzbereit, wenn er gebraucht wird. Zukunftssicher und gesetzeskonform: Mit diesem Paket erfüllen Sie schon heute die ab 2027 geltende Medizinprodukte- Betreiberverordnung (MPBetreibV), die eine Fernüberwachung für Defibrillatoren vorschreibt. Sie investieren also nicht nur in heutige, sondern auch in zukünftige Sicherheit. Unsere Empfehlung: LTE für höchste Zuverlässigkeit Wir empfehlen ausdrücklich die Nutzung von Geräten mit LTE-Modul. Dies bietet Ihnen entscheidende Vorteile in kritischen Situationen: Sofort einsatzbereit : Die SIM-Karte ist bereits ab Werk fest im Gerät integriert. Auspacken, aufstellen, fertig. Es ist keine Einbindung in Ihr Firmen-WLAN oder eine komplizierte Einrichtung nötig. Stabil und unabhängig : Die LTE-Verbindung nutzt das Mobilfunknetz. Sie sind somit vollkommen unabhängig von lokalen Netzwerken, Passwortänderungen oder Freigaben durch die IT-Abteilung. Das garantiert eine sichere Datenübertragung, egal wo der Defibrillator platziert ist. Höchste Sicherheit : Die Übertragung über das Mobilfunknetz erfolgt nach modernsten Standards sicher verschlüsselt und geschützt. Optional: WiFi-Verbindung Für Standorte mit einer bereits vorhandenen, stabilen WLAN-Infrastruktur steht alternativ auch die Verbindung über WiFi zur Verfügung.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
CLICKFREE ULTRA 4in1 USB-Stick 128GB zur Speicherung & AI-Digitalisierung inkl. AufbewahrungUSB-Stick zur Speicherung & AI-Digitalisierung von Fotos und Videos Der Clickfree ULTRA + ist die einfache und intelligente Lösung für mehr Speicherplatz für mobile Endgeräte. Der universelle USB-Stick verfügt über 4 Anschlüsse, so dass du die Kapazität jedes Geräts problemlos erweitern kannst und mehr Fotos und Videos auf dein Telefon, Tablet oder den Computer passen, ohne dass du dir Sorgen machen musst, dass der Speicherplatz ausgeht. Übertrage Foto- und Videodateien ganz einfach über den Clickfree ULTRA + auf andere Geräte. Was erhalte ich? USB-Stick Handbuch Aufbewahrungstasche Auf einen Blick USB-Stick mit einer Speicherkapazität von 128 GB Steuerung über Clickfree-Plus-App (in jedem Appstore verfügbar zum Downloaden) 4 Anschlüsse (Lightning, Micro-USB, USB-A, USB-C) kompatibel mit Android, IOS, Windows, MAC zur Speicherung und AI-Digitalisierung von Fotos & Videos Schwarz-Weiß Fotos lassen sich in farbige Fotos umwandeln Maße 7,62 x 7,62 x 1,02 cm Gewicht ca. 85 g Materialien ABS-Kunststoff, Kupfer, Edelstahl99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Landesamt Digitalisierung, Breitband, Vermessung UK 50-22 Fränkisches Seenland Topografische Karten blauFränkisches Seenland mit Altmühlsee, Brombachsee, Rothsee, Hahnenkammsee, Dennenloher See, Roth, Weißenburg i.Bay., Gunzenhausen, Hilpoltstein, Treuchtlingen und Wassertrüdingen8,70 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
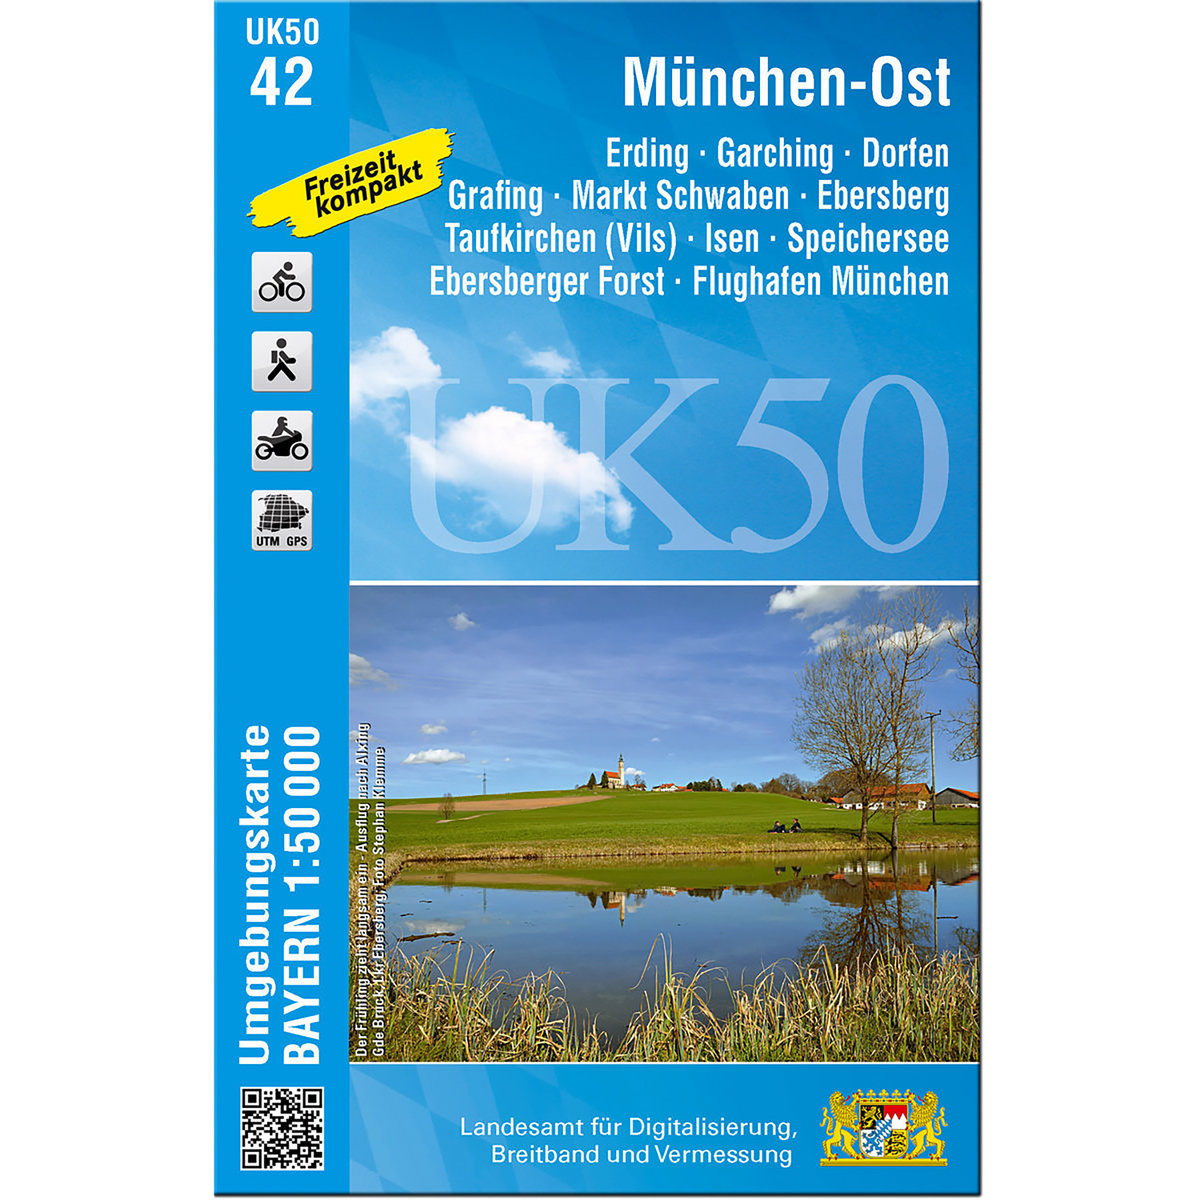
Landesamt Digitalisierung, Breitband, Vermessung UK 50-42 München Ost Topografische Karten blauTopografische Rad- und Wanderkarte 1:50 000 Freising, Taufkirchen (Vils), Garching bei München, Markt Schwaben, Grafing bei München, Höhenkirchen-Siegertsbrunn, Ismaning, Velden, Glonn, Ebersberger Forst, Höhenkirchener Forst, Erdinger Moos, Isental, Mittlere Isar8,70 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
McKinney, Wes: Datenanalyse mit PythonDatenanalyse mit Python , Auswertung von Daten mit Pandas, NumPy und IPython , Querlenker > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20230302, Produktform: Kartoniert, Titel der Reihe: Animals##, Autoren: McKinney, Wes, Übersetzung: Lichtenberg, Kathrin~Demmig, Thomas, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 556, Keyword: Big Data; Data Mining; Data Science; IPython; Jupyter; Jupyter notebook; NumPy; Python 3.10; matplotlib; pandas 1.4, Fachschema: Data Mining (EDV)~Analyse / Datenanalyse~Datenanalyse~Datenverarbeitung / Simulation~Informatik~Informationsverarbeitung (EDV)~Internet / Programmierung~Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Warengruppe: HC/Programmiersprachen, Fachkategorie: Data Mining, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: O'Reilly, Länge: 241, Breite: 168, Höhe: 35, Gewicht: 999, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2660049, Vorgänger EAN: 9783960090809 9783960090007 9783864903038 9783958750739, andere Sprache: 9781491957660, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.